

Gimi - Zakgeld op de telefoon
Gimi AB
- 3,0
- 134.00 beoordelingen
- 500.00K
- Downloads
- Free
- Prijs
Screenshots
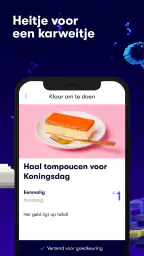
Gimi - Zakgeld op de telefoon Voor- en nadelen
Voordelen
- Helpt kinderen stap voor stap verantwoord met geld omgaan.
- Ouders houden eenvoudig zicht op betalingen en spaardoelen.
- Handige meldingen maken geplande zakgeldmomenten overzichtelijk.
- Geschikt voor gezinnen die contant geld willen vervangen.
- Duidelijke interface die ook voor jongere gebruikers toegankelijk is.
Nadelen
- Voor sommige functies is een betaald abonnement nodig.
- Niet elke bank of betaalkaart wordt ondersteund.
- Kinderen hebben een smartphone en internetverbinding nodig.
- Instellen van ouderlijk toezicht kan aanvankelijk tijd kosten.
- Niet ideaal voor gezinnen die liever volledig contant betalen.
 Analyse door All-app
Ik zou Gimi – Zakgeld op de telefoon vooral beoordelen op één praktische vraag: helpt het jullie gezin om zakgeld minder vrijblijvend te maken? Voor mij zit de mogelijke winst niet in een scherm vol financiële mogelijkheden, maar in afspraken die ouder en kind samen kunnen volgen. Wie een complete bank- of budgetoplossing zoekt, moet dus met andere verwachtingen beginnen dan wie een kind rustig wil laten oefenen met keuzes maken.
Begin bij de behoefte van je gezin
Voordat je iets installeert, helpt het om te bepalen waar zakgeld nu vastloopt. Vergeet een ouder het vaste moment, raakt een kind het overzicht kwijt, of blijft sparen vooral een vaag voornemen? Als je het concrete probleem benoemt, kun je na een paar weken ook eerlijk beoordelen of een digitale routine werkelijk helpt. Zonder zo’n doel is een nieuwe app al snel nóg een plek waar gezinsafspraken bijgehouden moeten worden.
Gimi – Zakgeld op de telefoon probeert zakgeld begrijpelijker en zichtbaarder te maken voor gezinnen die kinderen stap voor stap met geld willen leren omgaan. Mijn indruk na het gebruik is duidelijk: dit is vooral interessant als ouder en kind samen afspraken willen maken en geldzaken niet langer alleen mondeling willen regelen. Het is geen volledige bankapp en ook geen vervanging voor financiële opvoeding. De waarde zit juist in de eenvoudige dagelijkse routine rond zakgeld.
De app valt binnen de financiële categorie en wordt ontwikkeld door Gimi AB. De samenwerking met ABN AMRO is meteen relevant voor Nederlandse gezinnen die al met die bank te maken hebben, maar ik zou de keuze niet uitsluitend daarop baseren. De praktische vraag is belangrijker: wil je een kind een eigen plek geven om zakgeld te volgen, doelen te bespreken en verantwoordelijkheid te oefenen?
Geld leren begrijpen begint met een vaste routine
Wat ik sterk vind aan Gimi – Zakgeld op de telefoon, is dat het zakgeld uit de sfeer van losse beloftes haalt. In veel gezinnen gaat het mis op precies dat punt: de ouder vergeet wanneer er betaald zou worden, het kind weet niet meer wat al is uitgegeven en een gesprek over sparen ontstaat pas wanneer er iets gekocht moet worden. Een vaste digitale omgeving kan die ruis verminderen.
Ik zou de app daarom niet installeren met de verwachting dat ze mijn kind automatisch leert budgetteren. De app werkt beter als hulpmiddel bij een gewoonte. Spreek bijvoorbeeld een vast moment af waarop ouder en kind samen kijken wat er binnenkwam, welke uitgave gepland is en hoeveel er overblijft. Dat klinkt eenvoudig, maar juist die herhaling maakt geld concreet.
Voor jonge gebruikers is dat belangrijker dan ingewikkelde grafieken. Een kind ziet financiële keuzes meestal niet als een langetermijnplan. Een spaardoel, een aankoop en het wachten op het volgende zakgeldmoment zijn veel tastbaarder. De telefoon wordt dan niet alleen een scherm om geld te bekijken, maar een aanleiding voor een kort gesprek.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De samenwerking met ABN AMRO in de praktijk bekeken
De vermelding dat de app in samenwerking met ABN AMRO werkt, maakt haar vooral aantrekkelijk voor gezinnen die de financiële omgeving van die bank al kennen. Dat kan de drempel verlagen wanneer ouder en kind samen een eerste digitale geldroutine opbouwen. Tegelijkertijd moet je niet aannemen dat iedere functie voor ieder gezin hetzelfde aanvoelt. De bruikbaarheid hangt af van de manier waarop jullie bankzaken, zakgeldafspraken en telefoongebruik al zijn ingericht.
Mijn advies is om vooraf samen te bepalen wie welke handeling doet. De ouder blijft degene die grenzen en afspraken bewaakt; het kind moet vooral begrijpen wat er gebeurt. Als een kind alleen een saldo ziet veranderen zonder te weten waarom, blijft het leerzame deel beperkt. Gebruik de app dus als gedeeld hulpmiddel, niet als automatische opvoeder.
Een realistisch dagelijks scenario
Stel dat je kind iedere week zakgeld krijgt en spaart voor een groter cadeau. Op de afgesproken dag kijk je samen naar het bedrag. Het kind kan vervolgens kiezen: een deel bewaren voor het doel, of een kleine aankoop doen en accepteren dat het spaardoel later wordt bereikt. Dat is een veel nuttiger gesprek dan alleen zeggen dat sparen verstandig is.
Een tweede bruikbaar moment is na een impulsieve aankoop. In plaats van de uitgave meteen af te keuren, kun je samen bekijken wat de keuze betekent voor de komende weken. Zo wordt de app een neutrale plek voor een gesprek. De ouder hoeft niet telkens uit het hoofd te rekenen en het kind krijgt een duidelijker beeld van oorzaak en gevolg.
Ik zie ook waarde in een korte maandelijkse terugblik. Niet om ieder bedrag streng te controleren, maar om te vragen welke keuze goed voelde, wat tegenviel en welk doel nog steeds belangrijk is. Daarmee voorkom je dat de app alleen wordt gebruikt om geld te ontvangen. Het gesprek verschuift dan langzaam naar plannen en afwegen.
Waar de app sterker is dan contant zakgeld
Contant zakgeld heeft nog altijd voordelen. Een kind ziet letterlijk hoeveel munten of briefjes er zijn en leert direct dat geld op kan raken. Toch is contant geld minder handig wanneer aankopen steeds vaker digitaal gebeuren. Dan ontstaat een kloof tussen de tastbare les thuis en de echte betaalomgeving.
Deze app kan die kloof kleiner maken doordat zakgeld op de telefoon bespreekbaar wordt. Dat is vooral nuttig voor gezinnen waarin kinderen niet vaak contant betalen. Je kunt sneller controleren wat de bedoeling van een bedrag was en een spaardoel consequenter volgen. De telefoon is bovendien meestal al aanwezig, waardoor de routine minder afhankelijk is van een apart kasboek.
Een papieren overzicht blijft echter beter voor kinderen die nog moeite hebben met digitale informatie. Een vel papier waarop drie doelen en enkele bedragen staan, kan soms duidelijker zijn dan een scherm. Ik zou Gimi daarom niet automatisch verkiezen boven een klassieke spaarpot. De beste keuze hangt af van leeftijd, leesvaardigheid, zelfstandigheid en de manier waarop het gezin nu al met zakgeld omgaat.
Een nuttige aanpak voor ouders
Mijn eerste concrete tip is om niet te veel regels tegelijk in te voeren. Begin met één bedrag, één vast moment en maximaal één spaardoel. Als je direct ook categorieën, uitzonderingen en beloningen wilt bijhouden, voelt zakgeld al snel als administratie. De app moet de routine lichter maken, niet veranderen in een extra taak voor het hele gezin.
Mijn tweede tip is om een spaardoel bewust haalbaar te kiezen. Een doel dat pas na een zeer lange periode bereikt wordt, motiveert een jong kind vaak minder. Een kleiner doel maakt de voortgang zichtbaar. Daarna kun je samen bespreken waarom een groter doel meer geduld vraagt. Zo gebruik je de app om tijd en keuze op een begrijpelijke manier te koppelen.
Een derde inzicht is dat je niet iedere uitgave moet behandelen als een fout die gecorrigeerd moet worden. Als het kind nooit ruimte krijgt om zelf een minder slimme keuze te maken, leert het vooral dat de ouder controleert. Laat daarom binnen duidelijke grenzen eigen beslissingen toe. De app is dan niet alleen een controlelijst, maar een veilige oefenplek.
De belangrijkste beperking: eenvoud vraagt begeleiding
De grootste zwakte die ik ervaar, is tegelijk een gevolg van de eenvoudige insteek. De app kan structuur geven, maar ze neemt de uitleg niet over. Een kind dat nog niet begrijpt waarom sparen tijd kost, heeft weinig aan alleen een bijgewerkt bedrag. Zonder gezamenlijke momenten kan de toepassing verworden tot een digitaal saldo waar af en toe naar wordt gekeken.
Ook voor ouders die een uitgebreide huishoudboekfunctie zoeken, zal dit waarschijnlijk niet de juiste keuze zijn. Wie alle gezinsuitgaven, abonnementen, budgetcategorieën en financiële doelen in één overzicht wil beheren, heeft meer aan een volwassen budgetapp of de gewone bankomgeving. Gimi is gericht op zakgeld en financiële oefening, niet op het volledige beheer van een huishouden.
Daarbij kan de telefoon zelf een afleiding vormen. Een kind dat de app opent, kan daarna gemakkelijk naar andere apps gaan. Dat is geen probleem dat de financiële functie alleen kan oplossen. Ik zou daarom voor jonge kinderen een vast gezamenlijk gebruiksmoment kiezen in plaats van te verwachten dat ze zelfstandig en consequent blijven kijken.
Er is ook een verschil tussen digitale zelfstandigheid en echte betaalzelfstandigheid. Een kind kan prima door een overzicht navigeren, maar nog niet klaar zijn om zelfstandig aankopen te doen of financiële gevolgen te beoordelen. De aanwezigheid van de app is dus geen bewijs dat ouderlijk toezicht niet meer nodig is. De leeftijdsclassificatie PEGI 3 zegt iets over de toegestane inhoud, niet over de financiële volwassenheid van de gebruiker.
Voor wie Gimi goed past
Ik zou deze app vooral aanraden aan ouders die hun kind geleidelijk willen laten kennismaken met digitale geldvaardigheid. Ze past goed bij gezinnen die nu al zakgeld geven, maar merken dat afspraken vergeten worden of dat sparen te abstract blijft. Ook ouders die contant geld willen aanvullen met een digitale uitleg kunnen er iets aan hebben.
De app is minder geschikt voor gezinnen die alleen een snelle manier zoeken om geld over te maken. Daarvoor is een gewone bankapp waarschijnlijk directer. Ze is ook geen ideale oplossing voor ouders die geen tijd willen maken voor uitleg. De meerwaarde ontstaat juist wanneer je af en toe samen kijkt, vragen stelt en het kind laat nadenken over keuzes.
Voor kinderen die graag doelen bijhouden, kan de visuele en vaste aanpak motiverend werken. Voor kinderen die nog niet zelfstandig lezen of bedragen vergelijken, blijft begeleiding noodzakelijk. In dat geval zou ik beginnen met samen gebruiken en pas later meer handelingen aan het kind overlaten. Het tempo moet worden bepaald door begrip, niet door de leeftijd waarop een telefoon beschikbaar komt.
Wat je vóór installatie moet afwegen
De app is gratis te downloaden, maar bevat in-app aankopen. In de Play-facturering loopt het genoemde bereik van € 0,79 tot € 149,99. Dat is een belangrijk punt om vooraf met je gezin te bespreken. Gratis installatie betekent niet automatisch dat iedere mogelijke uitbreiding zonder kosten blijft. Controleer daarom tijdens het instellen welke onderdelen je werkelijk nodig hebt en voorkom dat een kind zelfstandig aankopen kan bevestigen.
De huidige versie is 13.11.0 en de app vraagt minimaal iOS of Android 10. Dat maakt het verstandig om eerst te kijken of de telefoon van ouder en kind nog aan die systeemvereiste voldoet. Vooral bij een ouder toestel kan compatibiliteit een praktische hindernis zijn. Een financiële routine werkt alleen als beide kanten er betrouwbaar bij kunnen.
De app heeft een leeftijdsclassificatie PEGI 3, wat past bij het onderwerp en de jonge doelgroep. Toch zou ik de classificatie niet verwarren met een advies om een jong kind volledig zelfstandig te laten handelen. Geld leren gebruiken vraagt uitleg over wensen, wachten, fouten en grenzen. Die opvoedkundige laag blijft bij de ouder liggen.
Mijn oordeel na het afwegen van de alternatieven
De gemiddelde beoordeling van 3,0 op basis van rond de 4,3 duizend beoordelingen laat zien dat gebruikerservaringen niet uitsluitend positief zijn. Ik vind dat begrijpelijk, omdat financiële apps extra gevoelig zijn voor verwachtingen rond koppelingen, gebruiksgemak en betalingen. Een gezin dat een probleemloze alles-in-één-bankervaring verwacht, kan teleurgesteld raken wanneer de app vooral als leerhulpmiddel bedoeld is.
Tegelijkertijd zegt een gemiddelde beoordeling niet alles over de vraag of de app bij jouw gezin past. Voor iemand die een eenvoudige structuur zoekt rond zakgeld, kan de toepassing nuttiger zijn dan een algemene budgetapp vol functies die een kind toch niet gebruikt. Andersom kan een gewone bankapp beter passen wanneer het doel alleen overboeken is en financiële opvoeding al op een andere manier gebeurt.
Mijn eindconclusie is daarom positief, maar duidelijk begrensd. Gimi werkt het best als gesprekshulpmiddel, niet als vervanging van een ouder of een volledige bankapp. De combinatie van een vaste zakgeldroutine, zichtbare doelen en gezamenlijke evaluatie kan kinderen helpen om geld minder abstract te vinden. De beperkingen zijn vooral merkbaar wanneer je uitgebreide budgettering, volledige zelfstandigheid of een volledig kosteloze ervaring verwacht.
Met meer dan 500 duizend installaties heeft de app een brede groep bereikt, en de ontwikkelaar Gimi AB richt zich duidelijk op een herkenbaar gezinsprobleem. Ik zou haar aanraden aan ouders die bereid zijn om klein te beginnen: één afspraak, één doel en korte gesprekken op vaste momenten. Wie dat niet wil doen, kan beter bij contant zakgeld of een bestaande bankapp blijven. Voor gezinnen die digitale gewoonten bewust willen inzetten voor financiële opvoeding, is dit echter een bruikbaar vertrekpunt.
De overstap klein en controleerbaar houden
Wie nu met contant geld werkt, hoeft die aanpak niet in één keer op te geven. Ik zou eerst één deel van de zakgeldroutine digitaal proberen en de rest voorlopig laten zoals die is. Zo merk je of het kind het overzicht begrijpt en of de gezamenlijke bespreking makkelijker wordt. Als het scherm juist voor verwarring zorgt, kun je terugvallen op een papieren lijst zonder dat het hele systeem opnieuw moet worden uitgedacht.
Let vooral op het verschil tussen geld registreren en een betaling daadwerkelijk uitvoeren. Bespreek met je kind welke afspraken bij jullie gelden voordat je de telefoon als onderdeel van zakgeld gebruikt. Die grens voorkomt dat een overzicht automatisch wordt opgevat als toestemming om geld uit te geven. Voor ouders die vooral een snelle overschrijving willen, blijft de vertrouwde bankomgeving doorgaans de directere route.
Mijn aanbeveling voor de juiste gebruiker
De app is het meest passend voor een gezin dat al zakgeld geeft, maar daar meer regelmaat en gesprek omheen wil bouwen. Ze is minder logisch voor wie een volledige gezinsbegroting zoekt, geen gezamenlijke momenten wil inplannen of liever een tastbare spaarpot gebruikt. De keuze hoeft niet ideologisch te zijn: het beste hulpmiddel is het hulpmiddel dat ouder en kind daadwerkelijk blijven gebruiken.
Als je besluit het te proberen, kies dan vooraf een eenvoudige afspraak en evalueer na een paar momenten of die werkt. Vraag het kind niet alleen hoeveel geld er over is, maar ook welke keuze het opnieuw zou maken. Dat levert meer op dan een strak bijgehouden overzicht zonder gesprek. Voor mij is dat de kern van Gimi: niet technologie om de technologie, maar een mogelijk startpunt voor betere, concretere gesprekken over zakgeld.
Veelgestelde vragen
Wat is Gimi – Zakgeld op de telefoon precies?
Gimi is een app waarmee ouders en kinderen zakgeld digitaal kunnen beheren. Ouders kunnen afspraken over zakgeld vastleggen, betalingen plannen en kinderen helpen om inzicht te krijgen in sparen en uitgeven. De app is vooral bedoeld om financiële gewoontes op een eenvoudige, praktische manier aan te leren, zonder dat kinderen meteen volledige zelfstandigheid over een bankrekening nodig hebben.
Is Gimi geschikt voor jonge kinderen en tieners?
De app is ontworpen voor gezinnen met kinderen die stap voor stap met geld leren omgaan. Of Gimi geschikt is, hangt af van de leeftijd, zelfstandigheid en financiële afspraken binnen het gezin. Jongere kinderen gebruiken de app meestal samen met hun ouders, terwijl tieners meer verantwoordelijkheid kunnen krijgen. Controleer altijd de actuele leeftijdsvoorwaarden en functies in de App Store of Google Play.
Kan mijn kind met Gimi echt betalen of geld ontvangen?
Gimi richt zich voornamelijk op het organiseren en leren beheren van zakgeld. Welke mogelijkheden beschikbaar zijn voor ontvangen, sparen, uitgeven of koppelen aan betaalfuncties, kan verschillen per land, abonnement en ondersteunde financiële partner. Controleer daarom vóór installatie welke betaal- en bankfuncties in jouw regio beschikbaar zijn en of aanvullende verificatie of een gekoppelde rekening vereist is.
Is Gimi gratis te gebruiken?
Gimi kan gratis worden gedownload, maar bepaalde functies kunnen afhankelijk zijn van een betaald abonnement of een specifieke bank- of partnerintegratie. Denk bijvoorbeeld aan uitgebreidere beheeropties, extra leerfuncties of meer mogelijkheden voor meerdere kinderen. Bekijk de actuele prijsinformatie in de officiële appwinkel en controleer ook of een proefperiode automatisch overgaat in een betaald abonnement.
Hoe veilig zijn de gegevens van ouders en kinderen in Gimi?
Omdat Gimi met financiële afspraken en mogelijk betaalgerelateerde informatie werkt, is privacy een belangrijk aandachtspunt. Gebruik sterke wachtwoorden, activeer beschikbare beveiligingsopties en download de app uitsluitend uit de officiële appwinkels. Lees vóór gebruik het privacybeleid en de voorwaarden, zodat je weet welke gegevens worden verzameld, hoe ze worden verwerkt en welke controle ouders behouden.


